O que são impostos?
Impostos são tributos cobrados pelo poder público de pessoas físicas e jurídicas. No Brasil, eles podem ser instituídos pela União, pelos estados, pelo Distrito Federal e pelos municípios, de acordo com as competências estabelecidas pela Constituição Federal. Os recursos arrecadados integram as receitas públicas e ajudam a financiar as atividades desempenhadas pelo Estado.
A cobrança de impostos pode estar relacionada a diferentes situações econômicas. Há impostos que incidem sobre a renda e os ganhos, como o Imposto de Renda; sobre a propriedade, como o IPTU, o IPVA e o ITR; sobre a transmissão de bens, como o ITBI e o ITCMD; e sobre operações envolvendo mercadorias e serviços. Dessa maneira, a tributação está presente em várias atividades econômicas realizadas pela população e pelas empresas.
É importante diferenciar imposto de tributo. Tributo é uma categoria mais ampla, que inclui impostos, taxas, contribuições de melhoria, empréstimos compulsórios e determinadas contribuições. Portanto, nem todo tributo é um imposto. A Cofins e a CSLL, por exemplo, são contribuições e não impostos, embora façam parte do sistema tributário brasileiro.
Origem dos impostos
A cobrança de impostos surgiu com a formação das primeiras sociedades organizadas e dos primeiros Estados. À medida que reis, sacerdotes e autoridades passaram a administrar territórios, exércitos, obras públicas e estoques de alimentos, tornou-se necessário arrecadar recursos da população. Nos primeiros tempos, os tributos nem sempre eram pagos em dinheiro. Era comum que fossem entregues em forma de cereais, animais, metais, tecidos ou trabalho obrigatório.
Na Mesopotâmia, por volta do IV e III milênios a.C., cidades e reinos já cobravam tributos sobre a produção agrícola e outras atividades econômicas. Registros em tábuas de argila mostram a existência de sistemas de arrecadação organizados. No Egito Antigo, parte das colheitas era destinada ao Estado, que utilizava esses recursos para sustentar funcionários, soldados, templos e grandes obras públicas.
Impostos na Antiguidade
Entre os povos antigos, os tributos passaram a desempenhar papel fundamental na manutenção dos governos. Na Grécia Antiga, as formas de tributação variavam entre as cidades-Estado. Em Atenas, por exemplo, havia cobranças sobre comércio, propriedades e determinadas atividades econômicas. Em situações de guerra, cidadãos mais ricos também podiam ser obrigados a financiar navios e outras despesas militares.
O Império Romano desenvolveu um dos sistemas tributários mais amplos da Antiguidade. Roma cobrava impostos sobre propriedades, comércio, heranças, circulação de mercadorias e populações das províncias conquistadas. Parte dessas receitas sustentava o exército, a administração imperial, estradas, aquedutos e outras obras. Em muitos períodos, a cobrança era realizada por particulares autorizados pelo governo, o que podia favorecer abusos e aumentar a insatisfação da população.
Tributos na Idade Média
Durante a Idade Média, aproximadamente entre os séculos V e XV, a fragmentação política da Europa fez com que diferentes senhores, reis e instituições religiosas cobrassem tributos. Camponeses submetidos ao sistema feudal tinham diversas obrigações, muitas vezes pagas em produtos ou trabalho, e não necessariamente em moeda.
Entre essas obrigações estavam a entrega de parte da produção agrícola, o pagamento pelo uso de instalações do senhor feudal e a prestação de dias de trabalho nas terras senhoriais. Paralelamente, reis cobravam impostos para financiar guerras e ampliar sua autoridade. A Igreja também recebia o dízimo, geralmente correspondente a uma parte da produção dos fiéis.
Formação dos Estados modernos
Entre os séculos XV e XVIII, o fortalecimento das monarquias nacionais europeias ampliou a importância dos impostos. Os reis passaram a necessitar de receitas permanentes para sustentar exércitos profissionais, burocracias, palácios, frotas marítimas e guerras de longa duração. A arrecadação tornou-se cada vez mais centralizada.
Nesse período, cresceram os impostos sobre o comércio, a produção e a propriedade. A expansão marítima e o mercantilismo também estimularam a cobrança de tarifas alfandegárias sobre produtos importados e exportados. Como a distribuição da carga tributária era frequentemente desigual, grupos sociais privilegiados podiam obter isenções enquanto camponeses, trabalhadores urbanos e setores da burguesia arcavam com parcela significativa dos tributos.
Impostos e revoluções
A tributação esteve diretamente relacionada a importantes revoluções da Idade Moderna. Na Inglaterra do século XVII, conflitos entre a monarquia e o Parlamento envolveram a discussão sobre quem possuía autoridade para criar e cobrar impostos. Essas disputas contribuíram para o fortalecimento do princípio de que a tributação deveria depender de aprovação política.
Nas Treze Colônias inglesas da América do Norte, a imposição de tributos pelo Parlamento britânico provocou forte oposição dos colonos. Medidas como a Lei do Selo, de 1765, e os impostos sobre produtos importados foram rejeitadas sob o argumento de que não deveria haver tributação sem representação política. Essas tensões estiveram entre as causas da Independência dos Estados Unidos, declarada em 1776.
Na França, a crise financeira da monarquia e a desigualdade do sistema tributário foram fatores importantes para a Revolução Francesa de 1789. Clero e nobreza possuíam diversos privilégios fiscais, enquanto o Terceiro Estado suportava grande parte das obrigações tributárias. A Revolução contribuiu para a defesa de princípios como igualdade jurídica e maior uniformidade na tributação.
Impostos nos séculos XIX e XX
Com a industrialização e a expansão das funções do Estado, os sistemas tributários tornaram-se mais complexos durante os séculos XIX e XX. Os governos passaram a arrecadar recursos não apenas por meio de impostos sobre propriedades e comércio, mas também sobre renda, lucros, consumo e heranças.
O imposto de renda ganhou importância sobretudo a partir do século XIX. Em vários países, sua adoção esteve associada à necessidade de financiar guerras e ampliar as receitas públicas. Ao longo do século XX, o crescimento dos serviços públicos, da previdência social, da educação estatal, dos sistemas de saúde e das políticas de assistência aumentou ainda mais a necessidade de arrecadação.
História dos impostos no Brasil
Durante o período colonial, entre os séculos XVI e início do XIX, a Coroa portuguesa cobrava diversos tributos sobre as atividades econômicas realizadas no Brasil. Um dos mais conhecidos era o quinto, que correspondia à cobrança de 20% sobre o ouro extraído. Essa tributação ganhou especial importância durante o ciclo do ouro no século XVIII.
Outros tributos incidiam sobre comércio, circulação de mercadorias e produção. Quando a arrecadação do ouro não atingia as metas estabelecidas pela Coroa, podia ser determinada a derrama, uma cobrança compulsória destinada a completar o valor esperado. A perspectiva de sua realização contribuiu para o descontentamento que esteve relacionado à Inconfidência Mineira de 1789.
Após a Independência, em 1822, o Brasil manteve e reorganizou diferentes formas de tributação. Durante o Império e a República, novas modalidades foram criadas para acompanhar as transformações econômicas, o crescimento das cidades e o desenvolvimento da indústria. O Imposto de Renda foi instituído de forma permanente no país em 1922 e começou a ser cobrado a partir de 1924.
Ao longo do século XX, o sistema tributário brasileiro passou por diversas reformas. A Constituição Federal de 1988 definiu competências tributárias para União, estados, Distrito Federal e municípios e estabeleceu princípios que orientam a criação e a cobrança de tributos. Desde então, impostos como IR, IPI, ICMS, IPVA, IPTU, ISS, ITBI e ITCMD tornaram-se elementos importantes da estrutura fiscal brasileira.
Para que servem e como são usados
A arrecadação tributária é uma das principais fontes de recursos do poder público. O dinheiro obtido ajuda a financiar serviços e atividades nas áreas de saúde, educação, segurança pública, assistência social, cultura, transportes, fiscalização, administração pública e outras funções exercidas pelo Estado.
Parte desses recursos também possibilita investimentos públicos, como construção e manutenção de escolas, hospitais, universidades, rodovias, sistemas de saneamento, redes de transporte e outras obras de infraestrutura. O pagamento de servidores públicos e o funcionamento dos órgãos governamentais também dependem das receitas obtidas pelo Estado.
Uma característica importante dos impostos é que, em regra, sua arrecadação não está diretamente vinculada a uma atividade estatal específica prestada ao contribuinte. Os recursos entram no orçamento público e sua aplicação é definida de acordo com a legislação orçamentária, as vinculações constitucionais e legais e as prioridades estabelecidas pelos poderes públicos.
Exemplo histórico de revolta social contra cobrança de impostos
Um exemplo importante foi a Revolta do Chá de Boston, ocorrida em 16 de dezembro de 1773, nas Treze Colônias inglesas da América do Norte. O movimento esteve ligado à insatisfação dos colonos com os impostos e as medidas comerciais impostas pelo governo britânico. Os colonos criticavam especialmente o fato de serem tributados pelo Parlamento britânico sem possuir representantes nele, situação resumida na expressão “no taxation without representation” (“nenhuma tributação sem representação”).
A tensão aumentou com a aprovação do Tea Act, em 1773. Embora a lei não criasse simplesmente um novo imposto sobre o chá, ela preservava a tributação existente e favorecia comercialmente a Companhia Britânica das Índias Orientais. Muitos colonos interpretaram a medida como uma tentativa de fazê-los aceitar o direito do Parlamento de cobrar impostos sobre as colônias.
Como forma de protesto, um grupo de colonos, alguns deles disfarçados de indígenas, invadiu navios britânicos atracados no porto de Boston e lançou ao mar centenas de caixas de chá. O governo britânico reagiu com medidas repressivas conhecidas pelos colonos como Leis Intoleráveis, em 1774. O episódio aprofundou o conflito entre a Inglaterra e as Treze Colônias e tornou-se um dos acontecimentos que contribuíram para a Guerra de Independência dos Estados Unidos, iniciada em 1775.
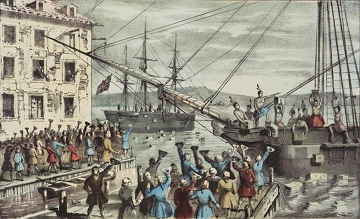 |
| Festa do Chá de Boston: exemplo de revolta social contra a cobrança abusiva de impostos. |
Você sabia?
- O dia 25 de maio é o Dia Nacional de Respeito ao Contribuinte. A data busca promover a conscientização sobre os direitos e deveres relacionados à tributação e à relação entre cidadãos e poder público.
- Sonegar tributos por meio de práticas fraudulentas pode constituir crime contra a ordem tributária no Brasil, sujeito às penalidades estabelecidas pela legislação.
- Quando uma pessoa compra muitos produtos ou contrata serviços, parte do valor pago pode corresponder a tributos incorporados ao preço final.
- Os impostos brasileiros são cobrados por diferentes esferas de governo. Por isso, existem impostos federais, estaduais e municipais.
- A Constituição Federal estabelece competências tributárias, determinando quais entes da Federação podem instituir cada imposto.
Por Jefferson Evandro Machado Ramos (professor e historiador graduado em História pela FFLCH-USP)
Publicado em 25/08/2026
Fontes de referência do artigo:
https://www.serasa.com.br/blog/o-que-e-imposto-quais-sao-cobrados/
https://pt.wikipedia.org/wiki/Imposto
SANDRONI, Paulo. Novíssimo Dicionário de Economia. São Paulo: Editora Best Seller, 1999.
Vídeo indicado no YouTube:
Impostos no Brasil - Geografia do Monstro (Canal do professor Fábio)
